Highlight
Die Banken bauen ihre Agenten selbst
Mitte Oktober haben die großen US-Banken ihre Ergebnisse für das dritte Quartal vorgelegt, und in den Telefonkonferenzen klang KI diesmal weniger nach Ankündigung als nach Zahlen. Citi-Chefin Jane Fraser berichtete am 13. Oktober, 14.000 Ingenieure nutzten das wichtigste Agenten-Werkzeug der Bank für die Programmierung, die Bank erledige dadurch mehr Arbeit selbst und habe ihre Ausgaben für Technologie-Lieferanten gegenüber dem Vorjahr um 30 Prozent gesenkt. Bank-of-America-Chef Brian Moynihan zählte am 14. Oktober rund 130 umgesetzte KI-Projekte, jedes mit eigener Amortisation, keines für sich ein großer Beitrag. Nach seinen Worten sollen diese Projekte in diesem Jahr 250 bis 300 Millionen US-Dollar einbringen und, gerechnet mit den Projekten in der Pipeline, im nächsten Jahr 700 Millionen. Der Personalbestand liegt laut Finanzchef Alastair Borthwick knapp 3.500 unter dem Vorjahr.
Die Tür nach außen bleibt dagegen weitgehend zu. Jamie Dimon sagte am 13. Oktober, JPMorgan setze intern Agenten ein und werde das weiter tun, lasse aber nicht „just any outside agent“ ins Haus, weil das für Kunden und Bank zu riskant sei. Charlie Scharf, Chef von Wells Fargo, hält die Erwartung, Agenten würden Einlagen massenhaft zu besser verzinsten Angeboten verschieben, für „completely overdone“, jedenfalls für den Zeitraum, den er überblicken kann. Sein Argument: Wer höhere Zinsen will, kann schon heute im Handumdrehen online selbst wechseln. Brian Moynihan sieht es ebenso. Das ist die amerikanische Gegenstimme zu der Rechnung, die ich in der letzten Ausgabe aufgemacht habe, und sie kommt von zwei Häusern, die selbst die Einlagen halten.
Freilich ist selbst der Nutzen auf der Kostenseite bisher nicht gesichert. JPMorgans Finanzchef Jeremy Barnum sagte, die Vorteile seien im laufenden Quartalsergebnis „not observable“, und ein Teil werde durch Token-Kosten wieder aufgezehrt. Die Zahl der Bank of America für 2027 ist eine Erwartung, und den Personalabbau bei Wells Fargo, acht Prozent weniger als im Vorjahr und seit sechs Jahren Quartal für Quartal, verbindet die Bank selbst nicht mit KI. Ich lese aus diesen Calls trotzdem ein gemeinsames Muster: Die Häuser bauen die Agenten, die ihnen Kosten sparen, und öffnen die Schnittstelle für fremde Agenten nur zögerlich. Wells Fargo will sie immerhin prüfen. Jamie Dimon begründet seine Vorsicht mit dem Schutz der Kunden und der Frage, wer haftet. Auf dem Spiel stehen an dieser Schnittstelle aber auch Erträge. Vom Trading-Floor kenne ich diese Haltung: Wer seinen Orderfluss schützt, öffnet die Leitung erst, wenn er die Bedingungen selbst schreibt. Wie weit KI in den Banken des Euroraums schon reicht und was die Quote dabei offenlässt, zeigt der Featured-Artikel direkt darunter.
LinkedIn Featured
90 Prozent im Betrieb: Was die KI-Zahl der EZB-Aufsicht misst und was sie offenlässt
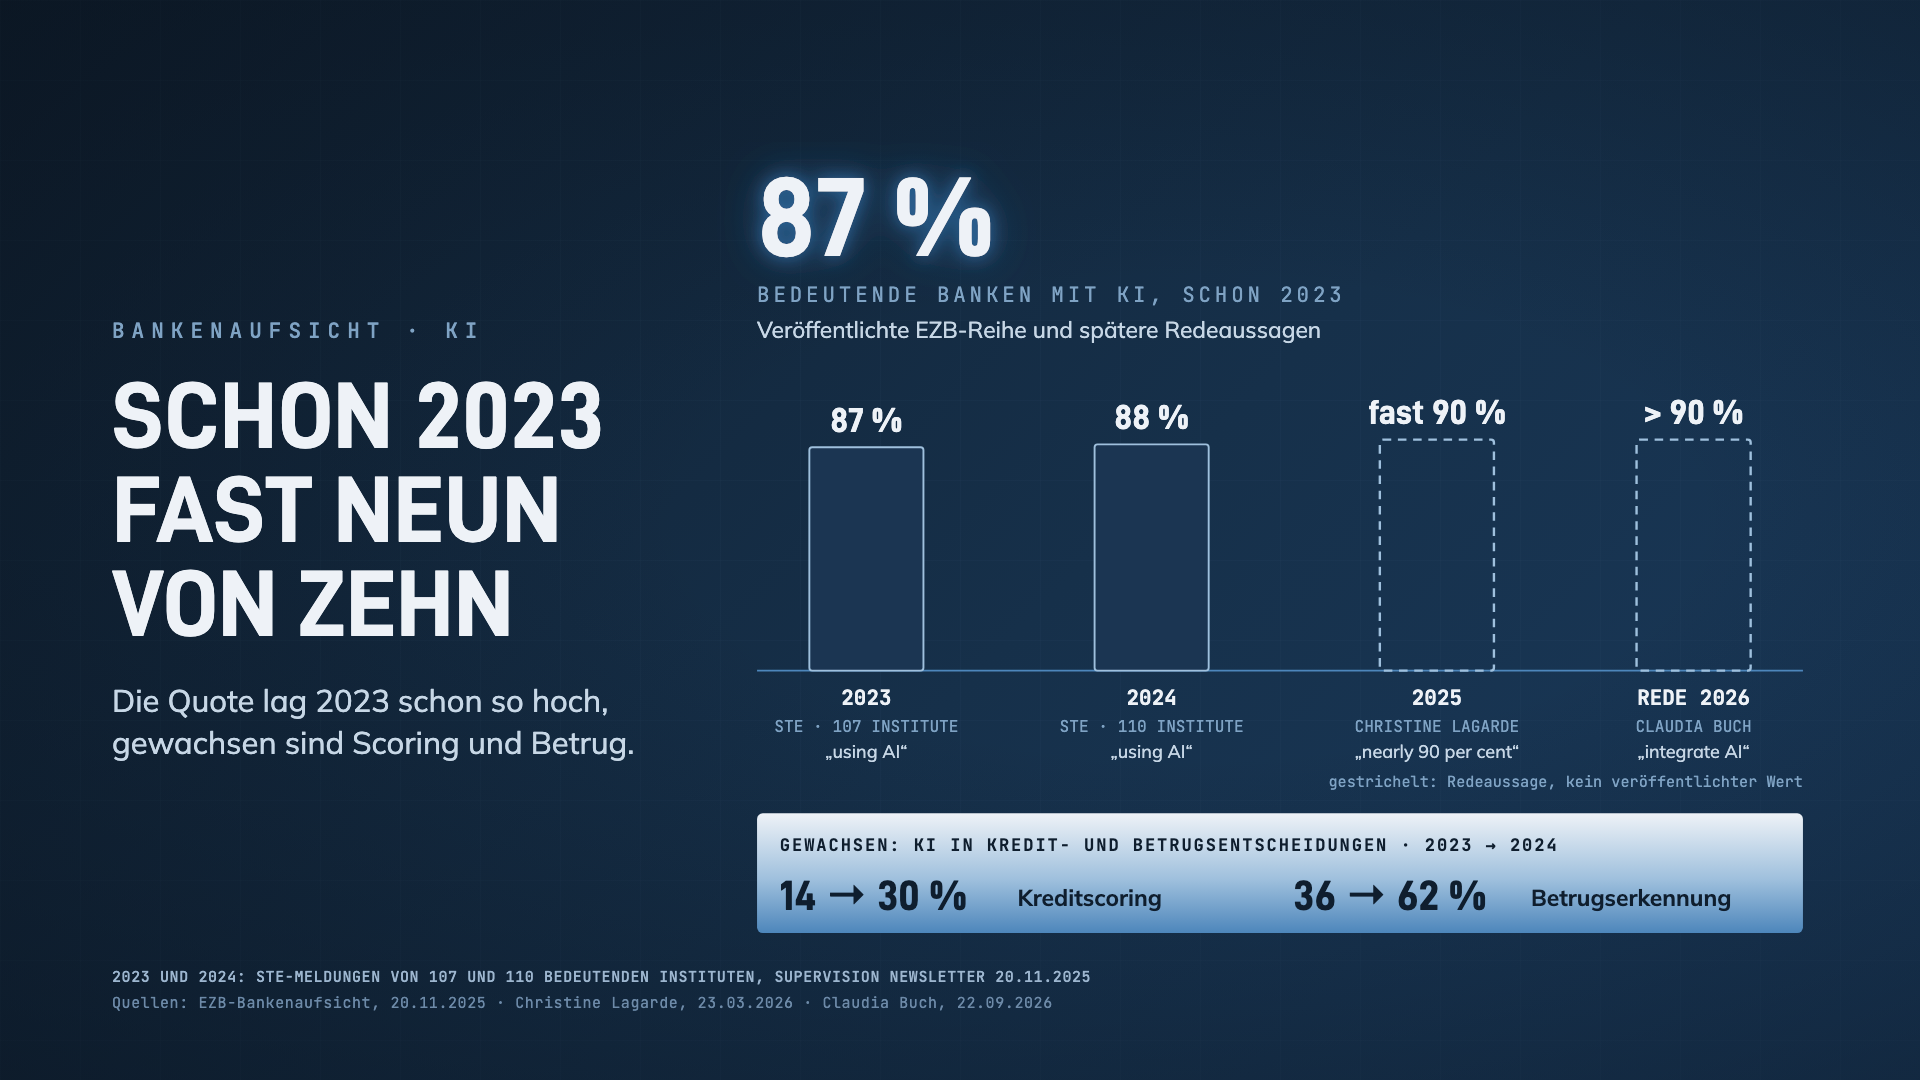
Am 22. September sagte Claudia Buch, die Vorsitzende des Aufsichtsgremiums der EZB, mehr als 90 Prozent der direkt beaufsichtigten Banken integrierten KI in ihre Abläufe. Die veröffentlichte Reihe der Aufsicht lag schon 2023 bei 87 Prozent. Gewachsen ist seither etwas anderes: Der Anteil der Banken mit KI im Kreditscoring stieg von 2023 auf 2024 von 14 auf 30 Prozent, in der Betrugserkennung von 36 auf 62 Prozent. Mein Artikel ordnet ein, was die Quote misst und warum die Aufsicht für Kredit- und Betrugsentscheidungen andere Maßstäbe nennt als den Anteil der Banken, die KI einsetzen.
90 Prozent im Betrieb: Was die KI-Zahl der EZB-Aufsicht misst und was sie offenlässt →
Agentic AI
tools, skills & what’s trending
Google gibt jedem Agenten eine Identität und ein Ausgabenlimit
Google hat am 8. Oktober auf der Konferenz Gemini at Work einen Agenten vorgestellt, den das Unternehmen als universellen Agenten für die Arbeit beschreibt. Jeder Agent erhält nach Angabe von Google-Cloud-Chef Thomas Kurian eine eigene, kryptografisch bestätigte Identität mit den geringsten nötigen Rechten, und jede Aktion landet in einem Audit-Trail, der dem Agenten zugeschrieben wird und nicht einer Person. Der gesamte Verkehr läuft über ein Agent Gateway, das die Richtlinien des Unternehmens in Echtzeit durchsetzt, und ein hartes Ausgabenlimit je Projekt hält den Agenten an. Für Finanzdienstleister und Recht läuft eine Preview, deren Antworten Konfidenzwerte, Datenherkunft und prüfbare Quellen tragen sollen. Microsoft zieht nach: Seit dem 15. Oktober rollt der Konzern im Frühzugangsprogramm Frontier Agentenkonten aus, mit denen Agenten in Microsoft 365 unter eigenen Zugangsdaten arbeiten. Am 19. Oktober kündigte er zudem an, die Rechte von Agenten an eine laufende Risikobewertung zu koppeln, die vor folgenreichen Aktionen eine nachweisbare menschliche Freigabe verlangen kann, ohne zu sagen, ab wann das verfügbar ist. Was Banken als Rezertifizierung und Vier-Augen-Prinzip kennen, liefern die Plattformen damit als Produktfunktion, die Richtlinie selbst muss aber weiter die Bank schreiben.
Meta vermietet die Spitze und gibt die Gewichte darunter frei
Meta hat am 12. Oktober Muse Wonder und Muse Wonder Full vorgestellt, nach eigener Angabe die leistungsfähigsten Modelle des Hauses, gebaut für Agentenaufgaben vom Versicherungsfall bis zum Mietvertrag. Muse Wonder gibt es über die Meta Model API und den Coding-Assistenten Muse Code, Muse Wonder Full nur im Abo von Muse Code. Herunterladbare Gewichte gibt es laut VentureBeat für keines der beiden, und über die API kostet Muse Wonder 4 US-Dollar je Million Input- und 20 US-Dollar je Million Output-Token. Drei Tage später, am 15. Oktober, hat Meta dafür die Gewichte von Muse Spark Open freigegeben, nach eigener Angabe das leistungsfähigste offene Modell aus den USA, mit 816 Milliarden Parametern, von denen je Token 42 Milliarden aktiv sind. Die Gewichte liegen bei Hugging Face, Amazon SageMaker, Google Cloud und Microsoft Foundry, allerdings unter einer eigenen Lizenz mit eingeschränkten kommerziellen Bedingungen. Für Banken, die ein Modell im eigenen Rechenzentrum betreiben wollen, gibt es von Meta damit eine aktuelle Option, die Spitze der Linie bleibt aber gemietet, und die Lizenz gehört vor jedem Einsatz in die Rechtsprüfung.
Mistral bringt Prognosemodelle ins eigene Rechenzentrum
Mistral hat am 15. Oktober Timestral veröffentlicht, Basismodelle für Zeitreihen in vier Größen von 5 bis 209 Millionen Parametern, die auf gewöhnlichen Prozessoren laufen und Wahrscheinlichkeitsverteilungen statt Punktprognosen liefern. Das größte Modell liegt nach Angabe von Mistral auf allen drei öffentlichen Benchmarks des Fachs vorn, GIFT-Eval, TIME und fev-bench, mit zwei Dritteln der Parameter des bisherigen Spitzenreiters. Betreiben lässt es sich im eigenen Rechenzentrum, in einer eigenen Cloud-Umgebung oder ganz ohne Netzverbindung, unter einer modifizierten MIT-Lizenz. Als Anwendungsfall nennt Mistral ausdrücklich Finanzteams, die Zahlungsströme, Volumina und Volatilität für Positionen, Absicherung und Treasury prognostizieren. Für die Liquiditätssteuerung ist das ein Werkzeug, für das keine Kundendaten das Haus verlassen müssen. Die Benchmark-Zahlen sind allerdings Herstellerangaben.
Banking & Regulation
was jetzt wirklich zählt
Die ESMA soll die großen Handelsplätze und Clearinghäuser selbst beaufsichtigen
Der Rat der EU hat sich am 9. Oktober auf die Kernelemente seiner Position zum Paket für Marktintegration und Aufsicht (Market Integration and Supervision Package, MISP) geeinigt, dem Kernstück der Spar- und Investitionsunion. Die Aufsicht über die bedeutendsten grenzüberschreitenden Handelsplätze und die bedeutendsten Nachhandelsinfrastrukturen, also Zentralverwahrer (CSDs) und zentrale Gegenparteien (CCPs), soll von den nationalen Behörden auf die Europäische Wertpapier- und Marktaufsichtsbehörde (ESMA) übergehen. Bei Krypto-Dienstleistern beschränkt der Rat den Wechsel zunächst auf die bedeutendsten grenzüberschreitenden Anbieter. Die ESMA bekäme einen Exekutivrat aus dem Vorsitz und fünf unabhängigen Vollzeitmitgliedern, die Übergabe der Aufsicht soll über zwei Jahre laufen. Der Rat verweist auf geschätzt 10 Billionen Euro an Ersparnissen privater Haushalte, die in niedrig verzinsten Bankeinlagen liegen statt am Kapitalmarkt. Verhandelt wird mit dem Parlament erst, wenn es eine eigene Position hat. Häuser, die Handelsplätze, Clearing oder Verwahrung betreiben, dürften damit künftig von der ESMA beaufsichtigt werden.
Hongkong, London und Washington fragen in einer Woche nach Befugnis und Notschalter von Agenten
Carmen Chu, Executive Director für Bankenaufsicht bei der Hong Kong Monetary Authority (HKMA), berichtete am 16. Oktober, in der zweiten Kohorte der Sandbox für generative KI hätten mehr als 60 Prozent der Anwendungsfälle KI-Agenten betroffen. Die HKMA ordnet ihre Leitlinien nach drei Säulen, Accountability, Resilience und Trust, nennt ausdrücklich Notschalter, mit denen Banken Agenten anhalten können, prüft, ob ein zentrales Aufsichtsregister diese Arbeit stützen könnte, und kündigt ein Diskussionspapier zur Governance agentischer KI an. Drei Tage später kündigte Jessica Rusu, Chief Data, Information and Intelligence Officer der britischen Financial Conduct Authority (FCA), an, mit Branche, anderen Aufsehern und den Frontier-Labs einen Rahmen für „agentic finance“ zu entwickeln, mit klaren Ansätzen zu Identität, delegierter Befugnis und Verantwortlichkeit von Agenten. Die Meldung von Beinahe-Vorfällen mit KI-Agenten nannte sie mit dem britischen KI-Minister eine Frage der nationalen Sicherheit und zugleich eine Priorität der Aufsicht. Laut Reuters, das sich auf ungenannte Quellen stützt, befragen auch die Federal Reserve, das Office of the Comptroller of the Currency und die Federal Deposit Insurance Corporation die Banken zu ihren Agenten und dazu, wie sie solche Systeme abschalten würden. Befugnis und Notschalter jedes Agenten gehören damit in die Dokumentation, bevor die Frage im Prüfungsbericht steht.
Signal & Noise
was Deine Zeit wert ist
- Global financial markets face rising risks from AI, bond yields and cyberattacks – Athanasios Vamvakidis und Jason Wu, IWF. Der Blogbeitrag zum Global Financial Stability Report zählt 14 zirkuläre KI-Finanzierungen seit 2023 mit rund 300 Milliarden US-Dollar Eigen- und 650 Milliarden US-Dollar Fremdkapital. Im Stressszenario fielen Banken mit 22 Prozent der globalen Bankaktiva unter die regulatorischen Kapitalgrenzen, vor einem Jahr waren es 18 Prozent.
- One year to go to T+1 settlement – ESMA. Die EU stellt am 11. Oktober 2027 auf T+1 um, und mit den überarbeiteten Leitlinien und dem geänderten technischen Standard zur Abwicklungsdisziplin ist das Regelwerk komplett. Schon ab dem 7. Dezember 2026 gelten für Wertpapierfirmen und ihre Kunden die neuen Pflichten zu Allokation und Bestätigung.
- ESMA’s third sanctions report – ESMA. Die nationalen Aufseher verhängten 2025 mehr als 950 Sanktionen und Maßnahmen und fast 82 Millionen Euro Bußgelder. Zwei Drittel der Summe im Europäischen Wirtschaftsraum entfallen auf Deutschland, Frankreich und Spanien.
- Letter on AI-enabled cybersecurity threats – EZB-Bankenaufsicht. Zur Erinnerung an die Frist: Bis 31. Oktober erwartet die EZB von jeder bedeutenden Bank einen Aktionsplan gegen KI-gestützte Cyberangriffe beim zuständigen Joint Supervisory Team. Die Pläne wertet sie horizontal aus und teilt die Ergebnisse anschließend mit den Banken.
- Visa, BILL and Billtrust Launch First Live Pilot for Trusted AI Agent Payments Between Buyer and Supplier Platforms – Visa. Im ersten Live-Piloten zahlen Agenten bereits freigegebene Rechnungen über die Portale der Lieferanten, angemeldet über Visas Trusted Agent Protocol statt über geteilte Zugangsdaten. Über die Zahlung entscheidet der Agent nicht, er führt nur aus, was der Käufer freigegeben hat.
„The choice is not between halting progress and moving forward without guardrails. We must enable innovation and also demand responsibility.“
▸ Quellen dieser Ausgabe
- Citigroup Q3 2026 Earnings Call – Citi, Transkript, 13. Oktober 2026
- Bank of America Q3 2026 Earnings Call – Bank of America, Transkript, 14. Oktober 2026
- JPMorgan Chase Q3 2026 Earnings Call – JPMorgan Chase, Transkript, 13. Oktober 2026
- Wells Fargo Q3 2026 Earnings Call – Wells Fargo, Transkript, 13. Oktober 2026
- 90 Prozent im Betrieb: Was die KI-Zahl der EZB-Aufsicht misst und was sie offenlässt – the agentic banker, 14. Oktober 2026
- Welcome to Gemini at Work 2026 – Thomas Kurian, Google Cloud, 8. Oktober 2026
- Delegate shared business processes to agents with Microsoft Copilot Studio – Microsoft, 15. Oktober 2026
- Agents are your newest insiders – Microsoft Security, 19. Oktober 2026
- Introducing Muse Wonder – Meta, 12. Oktober 2026
- Meta’s new Muse Wonder and Muse Wonder Full models – VentureBeat, 12. Oktober 2026
- Introducing Muse Spark Open – Meta, 15. Oktober 2026
- Timestral – Mistral AI, 15. Oktober 2026
- Savings and investments union: Council agrees key elements of crucial measures to deepen EU capital markets – Rat der EU, 9. Oktober 2026
- Rede auf dem Finance + A.I. Forum – Carmen Chu, HKMA, 16. Oktober 2026
- Building the future of finance in the age of AI – Jessica Rusu, FCA, 19. Oktober 2026
- Banking watchdogs ramp up AI scrutiny as stability fears mount – Reuters, 13. Oktober 2026
- Global financial markets face rising risks from AI, bond yields and cyberattacks – Athanasios Vamvakidis, Jason Wu, IWF, 13. Oktober 2026
- One year to go to T+1 settlement – ESMA, 16. Oktober 2026
- ESMA’s third sanctions report – ESMA, 15. Oktober 2026
- Letter on AI-enabled cybersecurity threats – EZB-Bankenaufsicht, 7. Juli 2026
- Visa, BILL and Billtrust Launch First Live Pilot for Trusted AI Agent Payments Between Buyer and Supplier Platforms – Visa, 20. Oktober 2026
- Goldman Sachs Q3 2026 Earnings Call – Goldman Sachs, Transkript, 13. Oktober 2026