Highlight
Der Agent sucht den besseren Zins
Banken messen ihre Agenten bisher an der Kostenseite: wie viele Stunden der KYC-Agent spart, wie viel schneller der Coding-Agent schreibt. Der Evident AI Index vom 6. Oktober zeigt, wie dünn die Belege selbst dort sind. Der Durchschnittsscore der bewerteten Banken stieg um 26 Prozent, fast dreimal so schnell wie im gleitenden Mittel der Jahre 2023 bis 2025. Eine Wirkung auf operative Kennzahlen weisen aber nur 12 Prozent der veröffentlichten Use Cases aus, einen konkreten finanziellen Ertrag „barely 1%“. Evident misst dabei, was die Banken öffentlich angeben, nicht, was intern ankommt.
Die größere Rechnung steht auf der Passivseite, und dort sitzt der Agent auf der anderen Seite des Tisches. Torsten Slok, Chefökonom von Apollo, hat am 27. September die Grafik dazu veröffentlicht: Fintech-Angebote zahlen in den USA zwischen 3,3 und 5,0 Prozent, der Durchschnitt amerikanischer Girokonten liegt bei 0,1 Prozent. Ein Agent, der für den Kunden am Konto sitzt, würde Geld nicht aus Trägheit in dieser Lücke liegen lassen. Neil Unmack hat bei Reuters Breakingviews am 1. Oktober daraus die Frage nach der Zinsmarge gemacht: Europäische Banken haben ihre Nettozinsmarge seit dem Tiefpunkt 2021 um rund ein Drittel auf durchschnittlich 1,63 Prozent gesteigert, und dieser Ertrag hängt an Einlagen, deren Verzinsung die meisten Kunden bisher kaum vergleichen.
Ich kenne die Mechanik vom Trading-Floor: Sobald eine Maschine Preise vergleicht, lässt sich ein Spread nicht mehr einfach vereinnahmen. Freilich sind Einlagen träger, als die Grafik vermuten lässt, und Neil Unmack nennt die Gründe selbst: Viele Kunden werden zögern, einem Roboter die Kontrolle zu überlassen, und wer wenig auf dem Konto hat, jagt seltener höheren Zinsen hinterher. In der EU kommt hinzu, dass ein Agent für das Auslösen einer Zahlung einen zugelassenen Zahlungsauslösedienst und die starke Kundenauthentifizierung braucht. Doch genau diese Trägheit ist die Eigenschaft, die ein Agent seinem Kunden abnehmen soll, und die Hürden sind Regeln, die sich ändern lassen. Wie nah KI-Modelle den Bankkonten in den USA schon gekommen sind, zeigt der Featured-Artikel direkt darunter.
LinkedIn Featured
Claude Money ist ein Leak – das Modell am Bankkonto ist längst Realität
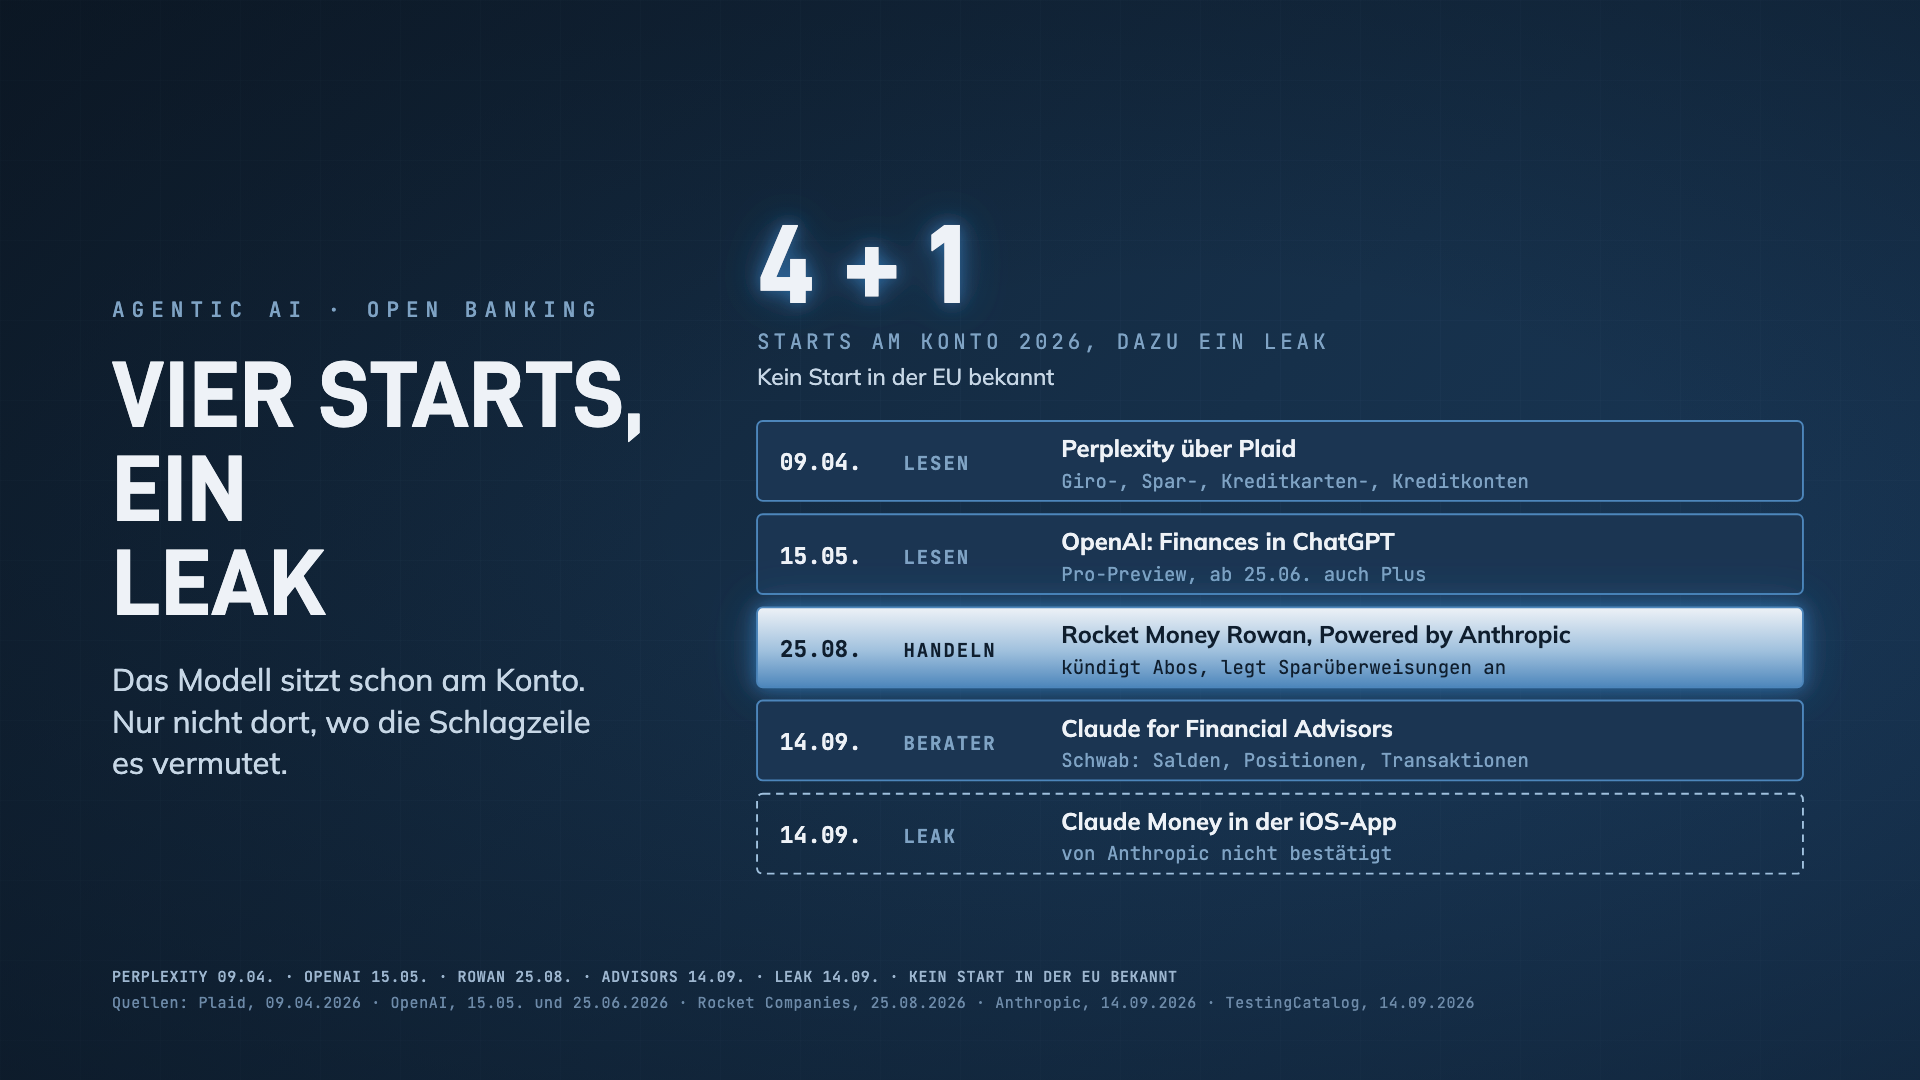
Am 14. September tauchte in der iOS-App von Claude ein Bereich auf, der Bankkonten verknüpfen soll. Anthropic hat ihn bis heute nicht bestätigt. Am selben Tag startete das Unternehmen offiziell Connectoren, über die Claude Salden, Positionen und Transaktionen aus der Verwahrung von Charles Schwab liest, und über die Partner-App Rocket Money kündigt ein Anthropic-Modell bereits Abos und legt Sparüberweisungen an. Mein Artikel ordnet die vier Starts am Konto ein und zeigt, durch welche Tür ein solches Angebot nach Europa käme: über den Kontoinformationsdienst der zweiten Zahlungsdiensterichtlinie (PSD2), für den in Deutschland eine Registrierung nach § 34 Zahlungsdiensteaufsichtsgesetz (ZAG) genügt.
Claude Money ist ein Leak – das Modell am Bankkonto ist längst Realität →
Agentic AI
tools, skills & what’s trending
Der Agent bekommt einen eigenen Ausweis
OpenAI hat am 29. September dots vorgestellt, Agenten auf Basis von GPT-6 Astra, die rund um die Uhr laufen, einen eigenen Cloud-Rechner haben und sich über Plugins mit mehr als 4.000 Anwendungen verbinden. Spezialisierte dots für Unternehmen erhalten laut OpenAI eine eigene Identität, eigene Zugangsdaten und Zugriff auf genau die Systeme, die sie für ihre Aufgabe brauchen. Erprobt hat OpenAI sie intern unter anderem in Einkauf, Rechnungsverarbeitung und Kundenservice, nun beginnen fokussierte Enterprise-Piloten, und mit Microsoft arbeitet OpenAI an der Anbindung an die Governance- und Sicherheitskontrollen von Agent 365. Damit landet die Frage, was ein Agent darf, dort, wo Banken heute die Berechtigungen ihrer Mitarbeitenden verwalten. Wer für Menschen ein Vier-Augen-Prinzip und eine regelmäßige Rezertifizierung der Rechte betreibt, braucht beides auch für Agenten.
Drei Anbieter, ein Listenpreis
Innerhalb von drei Tagen haben drei Anbieter ein Modell zum selben Listenpreis vorgelegt: Anthropic am 28. September Claude Sonnet 5.5, OpenAI am 29. September GPT-6.1 Sol und Google am 30. September Gemini 4 Argon, jeweils für 2 US-Dollar je Million Input- und 10 US-Dollar je Million Output-Token. Bei Google ist das ein Einführungspreis, danach gelten 4 und 20 US-Dollar, und Argon geht zunächst nur an ausgewählte Cyber-Verteidiger. Wenn der Preis je Token gleich ist, entscheidet der Verbrauch je Aufgabe über die Rechnung. Balyasny Asset Management berichtet auf der Seite von Anthropic, Sonnet 5.5 habe auf 2.441 Finanzaufgaben rund 121.000 Token je Antwort gebraucht, der Vorgänger rund 497.000. Die Benchmarks der Hersteller helfen bei dieser Rechnung wenig, jeder wählt seine Tests und Versionen selbst.
Mistral trainiert ein offenes Modell in Europa, die Gewichte folgen
Mistral hat am 6. Oktober Mistral Large 4 als Public Preview vorgestellt, ein multimodales Modell mit einer Billion Parametern, von denen je Token 49 Milliarden aktiv sind. Trainiert wurde es nach Angabe des Unternehmens auf 3.800 Grace-Blackwell-GPUs von Nvidia in Mistrals eigenen Rechenzentren in Europa, die Gewichte sollen Ende Oktober folgen. In der Preview kostet es 1,36 US-Dollar je Million Input- und 4,18 US-Dollar je Million Output-Token. Für Finanzen und Recht beansprucht Mistral auf Basis von Auswertungen durch Vals.ai einen Vorsprung sogar vor GPT-6 Astra, das sind Herstellerangaben. Für Banken, die ein Modell im eigenen Rechenzentrum betreiben wollen, kann daraus eine ernsthafte europäische Option werden, bewerten lässt sie sich aber erst, wenn die Gewichte tatsächlich vorliegen.
Banking & Regulation
was jetzt wirklich zählt
Drei Behörden in neun Tagen, dieselbe Abhängigkeit
Die Europäischen Aufsichtsbehörden (ESAs) warnten am 23. September in ihrem Herbstbericht, die Abhängigkeit von Dienstleistern der Informations- und Kommunikationstechnik (IKT) außerhalb des Europäischen Wirtschaftsraums bleibe „a particular concern“, zusammen mit Cyberrisiken durch immer leistungsfähigere KI-Modelle. Das Financial Policy Committee der Bank of England hielt am 30. September fest, die weltweite Schuldenemission rund um KI habe laut Morgan Stanley von Jahresbeginn bis Anfang September rund 450 Milliarden US-Dollar erreicht und damit bei mehr als dem Doppelten des gesamten Jahres 2025. Christine Lagarde verband beides am 1. Oktober als Vorsitzende des Europäischen Ausschusses für Systemrisiken (ESRB): Fast neun von zehn bedeutenden Banken im Euroraum nutzen generative KI, und als eine US-Exportkontrolle im Juni den Anbieter zweier Modelle veranlasste, den Zugang auszusetzen, war das für Europa ein abrupter Schnitt, wenn auch, wie sie hinzufügte, ohne erkennbare Störung des Finanzsystems. Ihre Forderung, der Zugang zu Werkzeugen für die finanzielle Resilienz dürfe nicht von „a switch controlled elsewhere“ abhängen, trifft jede Exit-Strategie für Frontier-Modelle.
Die EZB sortiert ihre offenen Feststellungen und wird beim Rest strenger
Frank Elderson, stellvertretender Vorsitzender des Aufsichtsgremiums der EZB, hat am 6. Oktober in Wien beziffert, was sich angesammelt hat: Ende 2025 waren bei den bedeutenden Banken rund 12.000 Aufsichtsmaßnahmen offen, im Schnitt etwa 100 je Bank, auch wenn der Bestand 2025 bereits um netto rund 1.200 geschrumpft ist. Ab Mitte Oktober sortiert die EZB diesen Bestand neu, Feststellungen der niedrigsten Stufe F1 werden künftig nur noch als „supervisory observations“ mitgeteilt. Wo eine Bank Mängel nicht behebt, reicht die Eskalation dagegen bis zu Kapitalaufschlägen, Geschäftsbeschränkungen und Zwangsgeldern. Eine Woche zuvor hatte Frank Elderson in Bali erklärt, die Aufsicht könne nicht mit einer Null-Risiko-Haltung arbeiten, und als Beispiel Genehmigungen einfacher Verbriefungen in rund sieben Tagen statt drei Monaten genannt. Für die Institute heißt das, die eigene Liste offener Feststellungen jetzt nach Schweregrad zu ordnen, bevor die EZB es tut.
Signal & Noise
was Deine Zeit wert ist
- Financing the AI Buildout – Stijn Van Nieuwerburgh, NBER Working Paper 35865. Wie der KI-Ausbau über Leasing, Joint Ventures, Projektfinanzierung, Private Credit, Verbriefung und Zweckgesellschaften finanziert wird, also über Bücher, die Banken kennen. Ein Gigawatt Rechenzentrumsleistung kostet nach seiner Rechnung rund 41 Milliarden US-Dollar.
- Circular relationships among AI firms – BIS Bulletin 137. 55,2 Prozent der Mittelzuflüsse in KI-Firmen kamen 2021 bis 2025 von anderen KI-Firmen, und bei 46,4 Prozent des Dealvolumens zwischen KI-Firmen bestand zugleich eine Lieferbeziehung.
- Money in the digital age: digital euro, tokenisation and the role of central banks – Piero Cipollone, EZB. Der digitale Euro ist im Trilog, eine erste Ausgabe hält die EZB 2029 für möglich, wenn die Gesetzgebung bis Ende 2026 steht. Dazu eine illustrative Rechnung zur Einlagenflucht: Bei einem Haltelimit von 3.000 Euro sinkt die aggregierte Liquiditätsdeckungsquote der Banken nur von 166 auf 163 Prozent.
- Towards safety cases for frontier AI training – OpenAI. Pre-Mortem, Veto der Leitung, Rollback und öffentliches Post-Mortem: Wer Modellrisikomanagement in der Bank kennt, findet hier das eigene Vokabular, vorerst als Zielbild.
- Zwei Vorschläge zur Umsetzung des GENIUS Act – Federal Reserve. Volle Reservedeckung für Stablecoin-Emittenten unter Fed-Aufsicht und ein Antragsverfahren für Banken, Kommentarfrist bis 30. November. Gouverneur Michael Barr hält weitere Arbeit für unvermeidlich, bevor Stablecoins verlässliche Zahlungsmittel sind.
„The absence of a regulatory breach is therefore not evidence of the absence of risk.“
▸ Quellen dieser Ausgabe
- Evident AI Index Banks 2026 – Evident, 6. Oktober 2026
- Is an Agentic Bank Run Coming? – Torsten Slok, Apollo, 27. September 2026
- Banks will soon face the dark side of AI – Neil Unmack, Reuters Breakingviews, 1. Oktober 2026
- Money in the digital age: digital euro, tokenisation and the role of central banks – Piero Cipollone, EZB, 6. Oktober 2026
- Claude Money ist ein Leak – das Modell am Bankkonto ist längst Realität – the agentic banker, 7. Oktober 2026
- Introducing dots – OpenAI, 29. September 2026
- Claude Sonnet 5.5 – Anthropic, 28. September 2026
- Introducing GPT-6.1 Sol – OpenAI, 29. September 2026
- Gemini 4 Argon – Google, 30. September 2026
- Mistral Large 4 – Mistral AI, 6. Oktober 2026
- ESAs call for vigilance over external dependencies, cyber threats and private credit risks – ESAs, 23. September 2026
- Financial Policy Committee Record, September 2026 – Bank of England, 30. September 2026
- Where AI risks meet – Christine Lagarde, ESRB, 1. Oktober 2026
- Effective supervision through timely remediation – Frank Elderson, EZB, 6. Oktober 2026
- Supervisory risk appetite, efficiency and effectiveness – Frank Elderson, EZB, 30. September 2026
- Financing the AI Buildout – Stijn Van Nieuwerburgh, NBER, 5. Oktober 2026
- Circular relationships among AI firms – BIS Bulletin 137, 1. Oktober 2026
- Towards safety cases for frontier AI training – OpenAI, 28. September 2026
- Pressemitteilung zu zwei Vorschlägen nach dem GENIUS Act – Federal Reserve, 24. September 2026
- Strong and modern supervision in a fast-moving world – Erik Thedéen, BIS, 30. September 2026