Highlight
Die Agenten wollen ans Kundenkonto
Michael Barr, Gouverneur der US-Notenbank Federal Reserve (Fed), hat am 16. November in Mailand ein neues Risiko benannt: Große Banken finden inzwischen KI-Agenten, die in Privatkundenkonten Aktionen ausführen wollen, ohne dass die Bank Echtheit, Einwilligung und Übereinstimmung mit den Anweisungen des Kunden prüfen kann. Drei Tage zuvor hatte OpenAI ChatGPT Wallet vorgestellt, mit dem ein Agent für seinen Nutzer bezahlt. Das Zahlungsnetzwerk liefert dafür einen Zahlungs-Token anstelle der echten Kartendaten, jeder Kauf verlangt eine Sicherheitsprüfung, gebaut ist das Ganze mit American Express, Chase, Mastercard und Visa, zunächst nur für Pro-Abonnenten in den USA. Anthropic zieht bei Personal Finance in Claude die Grenze an anderer Stelle: Claude liest Konten über den Dienstleister Plaid nur mit und kann kein Geld bewegen. Die Agenten kommen also an Zahlung und Konto, offen ist, wer ihnen dort die Grenzen setzt.
Wer im Handel Limite verantwortet hat, weiß, dass ein Limit nur so viel taugt wie die Stelle, an der es greift. Auf der Bankseite fehlt diese Stelle oft schon bei den eigenen Agenten. Die Boston Consulting Group (BCG) hat 26 global und national systemrelevante Banken verglichen und am 13. November veröffentlicht: 73 Prozent erlauben Agenten im Betrieb für ausgewählte Fälle, aber nur 8 Prozent haben einen umfassenden, standardisierten Überwachungs- und Kontrollrahmen, der Agenten ausdrücklich abdeckt. Michael Barr fordert strenge Authentifizierung, eine ausdrückliche Prüfung der Einwilligung für einzelne Aktionen und technische Grenzen für das, was ein Agent darf. Bisher behelfen sich die Häuser mit der Sperre: Laut Reuters blocken die meisten Banken externe Agenten, wenn diese in ihren Systemen Transaktionen autorisieren wollen. Dass Kunden das lange hinnehmen, bezweifle ich. In einer Umfrage von McKinsey unter 46.000 Privatkunden würden 72 Prozent der KI-Nutzer einem Bank-Agenten eine Finanzaufgabe überlassen, die meisten von ihnen autonome Freigaben aber bei 500 Dollar deckeln.
Freilich bauen die Anbieter erste Kontrollen selbst ein, Token und Sicherheitsprüfung bei OpenAI sind genau das, und mit Chase ist eine Bank Partner. Doch diese Kontrollen greifen bei Agent und Kartenzahlung, und Michael Barr beschreibt das Problem von der anderen Seite: Die Bank sieht eine Aktion im Konto und kann nicht prüfen, ob der Kunde sie wollte. Wie die Bankseite aussehen kann, zeigt JPMorgan mit Hyundai Card. Im ersten Test über die Blockchain-Plattform Kinexys forderte ein Agent von Hyundai Card ein simuliertes Devisengeschäft an, um die Euro-Liquidität auf seinem Konto zu halten, abgewickelt zwischen dem Agenten der Bank und dem des Kunden. Wee Kee Toh von Kinexys beschreibt das Prinzip so: „You are going to draw a box around the agent.“ Ein Agent mit einem Limit von 5 Millionen Dollar kann darüber nichts ausführen. Die schwierigere Arbeit lag nach seinen Worten in Governance und internen Kontrollen, die Technik selbst war vergleichsweise einfach. Sperren haben die meisten Banken schon. Was ihnen fehlt, sind Kontrollen, die einen fremden Agenten zulassen, ohne die Prüfung der Einwilligung aufzugeben. Die Frage für jede Bank lautet, wo ihre eigene Box steht, bevor der erste fremde Agent im Konto handeln will.
LinkedIn Featured
Kryptohandel in der Sparkassen-App: Vertragspartner ist die Deka
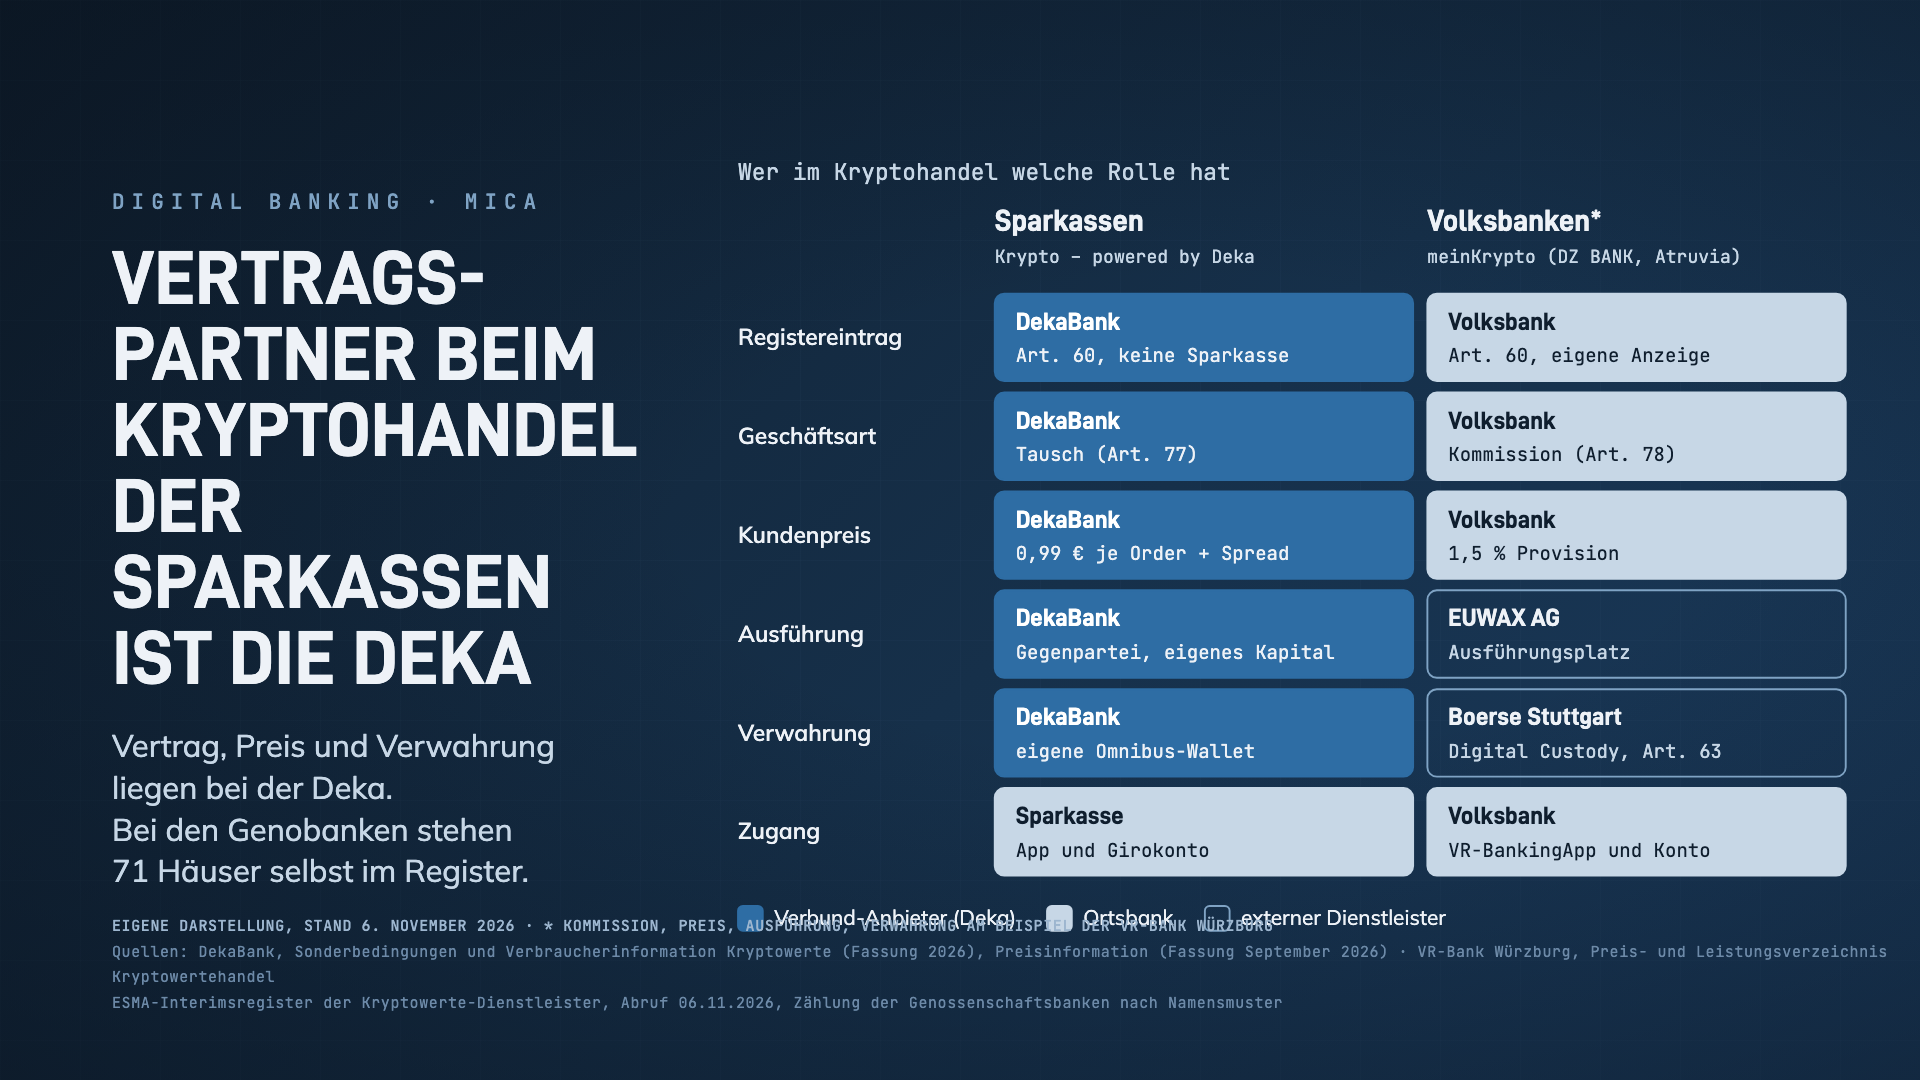
Seit dem 19. Oktober handeln Kunden erster Sparkassen Bitcoin, Ethereum, Solana, XRP und Polygon in der Sparkassen-App, für 0,99 Euro je Order zuzüglich Spread. Die Berichterstattung las das als Einstieg der Sparkassen in den Kryptomarkt, rechtlich steigt die DekaBank ein: Sie schließt den Vertrag, handelt die Kryptowerte mit eigenem Kapital direkt mit dem Kunden und verwahrt sie. Im Register der Europäischen Wertpapier- und Marktaufsichtsbehörde (ESMA) steht keine einzige Sparkasse, während 71 Genossenschaftsbanken die Ausführung von Aufträgen selbst angezeigt haben. Die Grafik stellt beide Bauweisen gegenüber. Für Vorstände im Privatkundengeschäft entscheidet die Bauweise, wer den Preis setzt, wer die Pflichten aus der Markets in Crypto-Assets Regulation (MiCA) trägt und wem der Vertrag gehört.
Kryptohandel in der Sparkassen-App: Vertragspartner ist die Deka →
Agentic AI
tools, skills & what’s trending
OpenAI misst GPT-6.2 Astra an den Kosten je Aufgabe
OpenAI hat am 17. November GPT-6.2 Astra und GPT-6.2 Sol vorgestellt. Im Benchmark Agents’ Last Exam liegt Astra nach Angaben des Herstellers 5,5 Punkte vor Claude Fable 5.2, zu 5 Prozent der Kosten. Astra und Fable 5.2 haben dieselben Listenpreise, 8 Dollar je Million Input-Token und 40 Dollar je Million Output-Token, der Abstand liegt also vor allem im Verbrauch je Aufgabe. Eine Fußnote von OpenAI schränkt den Vergleich selbst ein: Für Fable 5.2 fehlen neun Aufgaben, die über ein Ersatzmodell liefen. Für die Modellwahl in Bank-Workflows zählen damit die Kosten je erledigter Aufgabe an eigenen Fällen, die Preisliste je Token reicht dafür nicht mehr.
Microsoft gibt auch fremden Agenten eine Identität
Microsoft hat zur Ignite am 17. November gemeldet, dass Organisationen seit dem Start im Mai 2026 mehr als 50 Millionen Agenten in Microsoft Agent 365 registriert haben. Schrittweise bekommen nun auch Agenten von Google, Salesforce, Databricks, Snowflake, Anthropic und OpenAI eine eigene Identität in Microsoft Entra, damit IT und Sicherheit sie neben den Microsoft-Agenten steuern können. Microsoft stellt dazu ausdrücklich die Fragen, wem ein Agent gehört, welches Risiko er trägt und was er kostet. Für eine Bank ist das die Inventur, die BCG bei mehr als der Hälfte der untersuchten Institute vermisst: ein zentrales, werkzeuggestütztes Verzeichnis der KI-Systeme.
Anthropic beziffert, wie oft Mythos aus der Sandbox greift
Anthropic hat am 9. November Claude Fable 5.2 und Claude Mythos 5.2 vorgestellt, zu 8 Dollar je Million Input-Token und 40 Dollar je Million Output-Token. In Tests mit einer absichtlich eingebauten Schwachstelle nutzte Mythos 5.2 in 3,1 Prozent der Szenarien Zugangsdaten oder Dateien, die außerhalb seiner Sandbox lagen, nach 39 und 21 Prozent bei Mythos 5 und 5.1. Mythos 5.2 bleibt geprüften Organisationen vorbehalten, Fable 5.2 ist auf allen Plattformen verfügbar, darunter AWS, Google Cloud und Microsoft Azure. Für die Dokumentation des Modellrisikos einer Bank ist eine solche Quote brauchbarer als jede Zusicherung, und sie zeigt auch, dass eine Sandbox allein noch keine Kontrolle ist.
Banking & Regulation
was jetzt wirklich zählt
Die BaFin kündigt kürzere und gezieltere Cyber-Prüfungen an
BaFin-Präsident Mark Branson hat am 10. November auf der Digital-Finance-Konferenz von Bitkom in Berlin knapp 900 IT-Vorfälle genannt, die der Aufsicht in den vergangenen vier Quartalen gemeldet wurden, 14 Prozent davon gingen auf Angriffe zurück. Die BaFin baut ihre Abteilung für Cyber-Sicherheit aus und will dort künftig kürzere, sehr zielgerichtete Prüfungen durchführen. Seit Juli ist sie Marktüberwachungsbehörde für KI-Systeme im Finanzsektor und prüft verbotene Praktiken, Transparenzpflichten und die KI-Kompetenz der Beschäftigten, ab Dezember 2027 kommen die Anforderungen an Hochrisiko-KI hinzu. Für leistungsstarke und agentische Modelle verweist Mark Branson zuerst auf die Anforderungen aus dem Digital Operational Resilience Act (DORA). Für besonders kritische Systeme empfiehlt die BaFin, bis 2030 auf quantenresistente Verschlüsselung umzustellen, und die Branche braucht nach seinen Worten eine souveränere Infrastruktur, die die Abhängigkeit von Hyperscalern mit Sitz außerhalb der EU verringert.
Die größten US-Banken haben fast eine Billion Dollar Exposure gegenüber Tech-Konzernen und Rechenzentren
Der Finanzstabilitätsbericht der Fed vom November beziffert das Exposure der größten US-Bankholdings gegenüber großen Technologiekonzernen, Rechenzentrumsentwicklern, Zweckgesellschaften und Private-Credit-Vehikeln mit Bezug zu fortgeschrittener Rechenleistung sowie Versorgern auf knapp eine Billion Dollar, bewertet im jährlichen Stresstest. Die am Kapitalmarkt begebenen Schulden mit Bezug zu fortgeschrittener Rechenleistung schätzt die Fed auf mehr als 1,1 Billionen Dollar, Stand Oktober 2026. Schneller als die Schulden der Technologiekonzerne wachsen ihre übrigen Verpflichtungen: noch nicht begonnene Leasingverträge mit undiskontiert mehr als einer Billion Dollar und weitere Zusagen wie Take-or-pay-Verträge und Restwertgarantien über mehr als zwei Billionen. Ausgabe #18 zeigte die Kreditseite im Euroraum mit knapp 200 Milliarden Euro. Vergleichbar sind die Zahl der Fed und die der EZB nur bedingt, denn die Fed erfasst neben Rechenzentren auch große Technologiekonzerne und Versorger.
Signal & Noise
was Deine Zeit wert ist
- Banks seek to rein in soaring AI agent costs, McKinsey says – Reuters, 10. November. Die Ausgaben für Token könnten laut McKinsey leicht 20 Prozent der gesamten Personalkosten einer Bank erreichen, und einige Häuser bündeln die Steuerung in Teams, die sie AI FinOps nennen. Vik Sohoni erklärt, warum die Verteilung von Anfragen auf billigere Modelle versagt, sobald Agenten miteinander sprechen.
- Why Operationalizing Governance Gives Banks an Advantage in Scaling AI – Boston Consulting Group, 13. November. Die Datengrundlage zum Highlight: Banken im obersten Drittel der Risikomanagement-Reife sind 2,5-mal so häufig fortgeschrittene KI-Anwender wie die im untersten Drittel. Kein Institut meldet einen Rahmen für menschliche Aufsicht, der über alle KI-Systeme durchgängig umgesetzt ist.
- JPMorgan is working on AI agent transactions that don’t involve humans – CNBC, 17. November. Der Test bleibt ein Test, einen Zeitplan für ein Produkt hat JPMorgan nicht. Im ersten Halbjahr 2027 soll eine komplexere Phase mit mehreren Agenten folgen, die miteinander interagieren, und erst dort wird sich zeigen, ob die Box auch zwischen mehreren Agenten hält.
- Decoding the cyber-AI nexus – EZB, Financial Stability Review November 2026. Rund ein Fünftel der Cybervorfälle bei Banken im Euroraum geht laut Europäischer Zentralbank (EZB) von Drittanbietern aus. Nach einer Umfrage der Europäischen Bankenaufsichtsbehörde (EBA) blieben 56 Prozent der Banken im ersten Halbjahr 2026 ohne Angriff, der zu einem schweren Vorfall in der Informations- und Kommunikationstechnik (IKT) führte oder hätte führen können, nach 49 Prozent. Zugleich sahen 11 Prozent elf oder mehr Angriffe, nach 7 Prozent, die EZB liest das als mögliches frühes Zeichen einer Zweiteilung.
- Financial institutions accelerate transition to multi-agent AI in drive for bottom-line value – Capgemini, 5. November. 59 Prozent der befragten Finanzinstitute pilotieren oder betreiben Multi-Agenten-Systeme, 10 Prozent orchestrieren sie unternehmensweit. 52 Prozent der Banken und Versicherer wählen Hyperscaler als bevorzugten Cloud-Partner für die Steuerung, eine Zahl, die neben Mark Bransons Forderung nach souveränerer Infrastruktur zu lesen ist.
In eigener Sache
the agentic banker auf Substack
Ich kommentiere den AI-Trade jeden Handelstag nach US-Börsenschluss
Seit dem 5. November schreibe ich auf Substack über den AI-Trade an den Finanzmärkten, auf Englisch. Nach jedem US-Börsenschluss ordne ich ein, was AI-Werte, Halbleiter und Zinsen bewegt hat und ob die Lesart des Vortags gehalten hat. Ich schaue darauf mit dem Blick aus rund 20 Jahren als Investmentbanker und Derivatehändler. Wenn Dich diese Sichtweise interessiert, folge mir gerne dort. Das Daily ist kostenlos.
„Jetzt ist nicht die Zeit für Naivität. Wenn nur ein Bruchteil der gigantischen Investitionen in KI-Kapazitäten für Cyber-Sicherheit aufgewendet würde, wäre die Finanzwelt ein viel sichererer Ort.“
▸ Quellen dieser Ausgabe
- Some Potential Financial Stability Implications of Artificial Intelligence – Michael S. Barr, Federal Reserve, 16.11.2026
- Introducing ChatGPT Wallet – OpenAI, 13.11.2026
- Introducing Personal Finance in Claude – Anthropic, 11/2026
- Why Operationalizing Governance Gives Banks an Advantage in Scaling AI – Boston Consulting Group, 13.11.2026
- Banks seek to rein in soaring AI agent costs, McKinsey says – Reuters, 10.11.2026
- JPMorgan is working on AI agent transactions that don’t involve humans – CNBC, 17.11.2026
- Kryptohandel in der Sparkassen-App: Vertragspartner ist die Deka – the agentic banker, 11.11.2026
- Introducing GPT-6.2 Astra and Sol – OpenAI, 17.11.2026
- What’s new in Microsoft Agent 365: Ignite 2026 – Microsoft, 17.11.2026
- Claude Fable 5.2 and Mythos 5.2 – Anthropic, 09.11.2026
- „Jetzt ist nicht die Zeit für Naivität“ – Mark Branson, BaFin, 10.11.2026
- Financial Stability Report, November 2026 – Federal Reserve, 11/2026
- Decoding the cyber-AI nexus – EZB, Financial Stability Review, 11/2026
- Financial institutions accelerate transition to multi-agent AI in drive for bottom-line value – Capgemini, 05.11.2026
- the agentic banker auf Substack – Christian Schablitzki